将来のお金に対する不安から、FP(ファイナンシャルプランナー)への相談を考えている人もいるでしょう。
とはいえ、「どこのFP相談サービスが信頼できるのか」「相談費用はどのくらい必要?」などの疑問がある人もいるのではないでしょうか。
そこで本記事では、FP相談におすすめの相談窓口や、費用の相場、無料相談・有料相談の違いを中心に解説します。
銀行出身のFP(ファイナンシャルプランナー)。現在は、ほけんのぜんぶに所属。 20~80代の方まで幅広い相談に対応。お金の事だけでなく、自身の子育て経験を踏まえた提案に定評。
FP相談におすすめの窓口6選
ここでは、FP相談におすすめの相談窓口を6社紹介します。
ほけんのぜんぶ

- 相談スタッフのFP資格取得率100%※1
- 教育資金・家計相談・老後資金など様々な問題に対応
- 幅広い年齢層から累計34万件以上※2の相談実績
- お客様満足度は95.7%※3の高評価
- 47都道府県対応で都合の良い日時・場所を指定可能
ほけんのぜんぶは、相談スタッフのFP資格取得率100%※1の相談窓口です。確実にFP資格保有者に相談できるので、お金の疑問や悩みを安心して相談できるでしょう。
相談事例は教育資金・家計相談・老後資金など多彩であり、保険相談に限らずお金全般の相談が可能。相談者それぞれの必要なお金を丁寧に「見える化」してくれます。
これまでの相談実績は34万件以上※2で、相談者の年齢層も子育て世代からシニア層まで幅広く対応しているのが特徴です。
年齢を問わず誰でも相談しやすい環境から、お客様満足度は95.7%※3もの高さを誇っています。
相談スタイルは訪問・オンラインの2つを用意しており、都合の良い日時・場所を指定できるのも選びやすいポイントです。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 40社以上 |
| FP資格取得率 | 100% |
| 店舗数 | – |
| 対応地域 | 全国どこでも可能(離島除く) |
| 相談方法 | 店舗・訪問・オンライン・電話 |
| 運営会社 | 株式会社ほけんのぜんぶ |
| 資本金 | 8,520万円 |
| 予約方法 | 電話・WEB |
出典:ほけんのぜんぶ
※1:入社1年以上のプランナーのFP資格取得率
※2:2026年4月時点
※3:2.2022年10月から2024年6月にかけて、当社をご利用いただいたお客様2,508名を対象に実施したアンケートで、「満足」「やや満足」「普通」のいずれかをご回答いただいた割合
マネードクター
- FP2265名※1、うちMDRT会員1087名※1が在籍
- 取扱保険会社数は43社
- 年金や税金、資産運用の相談にも対応可能
- 『マネードクタープレミア』ならより専門性の高い相談も可能
- 全国どこでも好きな場所で相談できる
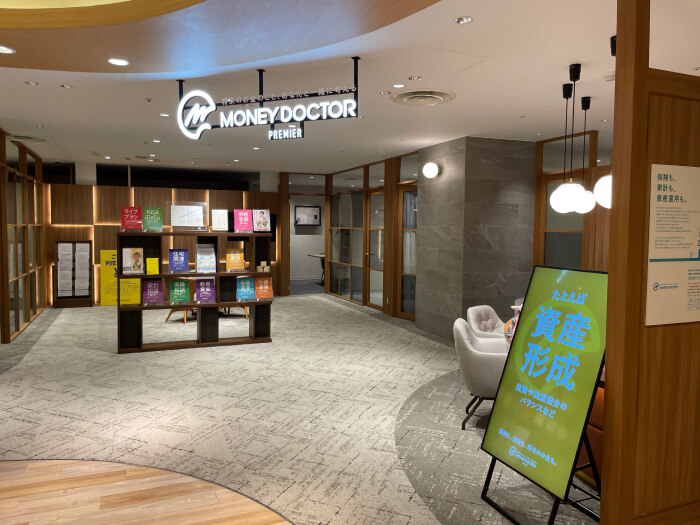
マネードクターには、FP資格保有者が2,265名、うちMDRT会員が1,087名在籍しており、相談サービスを受けられます。
相談できる内容は、保険はもちろん、年金、税金、資産運用の相談にも対応。さらに、相続診断士や住宅ローンアドバイザーなど、生活に密着したお金の専門資格を持つスタッフも在籍しているため、保険以外の相談にも対応可能です。
口コミでも「住宅ローンの相談ができてよかった」「貯蓄の悩みも解決できた」など、保険以外の分野でも満足したという声が多数寄せられています。
肝心の保険に関しても、取扱保険会社数が43社と豊富で、多様な商品の中から最適な保障を提案してもらえる点が魅力です。相談方法も柔軟で、自宅や勤務先での訪問相談やオンライン相談にも対応しています。特に子育て中で外出が難しい方にはオンライン相談がおすすめです。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 43社〜44社 |
| FP資格取得率 | 98.0〜98.4% |
| 店舗数 | 190拠点以上 |
| 対応地域 | 全国どこでも可能(離島除く) |
| 相談方法 | 店舗・訪問・オンライン |
| 運営会社 | 株式会社FPパートナー |
| 資本金 | 19億5,539万円 |
| 予約方法 | 電話・WEB |
※1:2026年2月時点
マネーキャリア
 マネーキャリアは、株式会社Wizleapが運営する無料で何度でも相談できるFP相談サービスです。
マネーキャリアから紹介するプランナーはFP資格取得率100%で、かつ評価スコアの高いFPのみが担当する仕組みになっているので、顧客からの満足度が低いFPは選ばれません。
相談できる内容は、NISAやiDeCoなどの資産形成、教育資金、住宅ローン、生命保険・損害保険の見直し、老後資金・年金、家計管理など多岐に渡ります。
相談方法は、対面での訪問相談か、オンライン相談が可能です。訪問相談の場合、自宅か近隣のカフェなどを希望することもできます。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 約50社 |
| FP資格取得率 | 100% |
| 店舗数 | – |
| 対応地域 | 全国どこでも可能(離島除く) |
| 相談方法 | 訪問・オンライン |
| 運営会社 | 株式会社Wizleap |
| 資本金 | 3億5,000万円 |
| 予約方法 | 電話・WEB |
マネーアドバンス
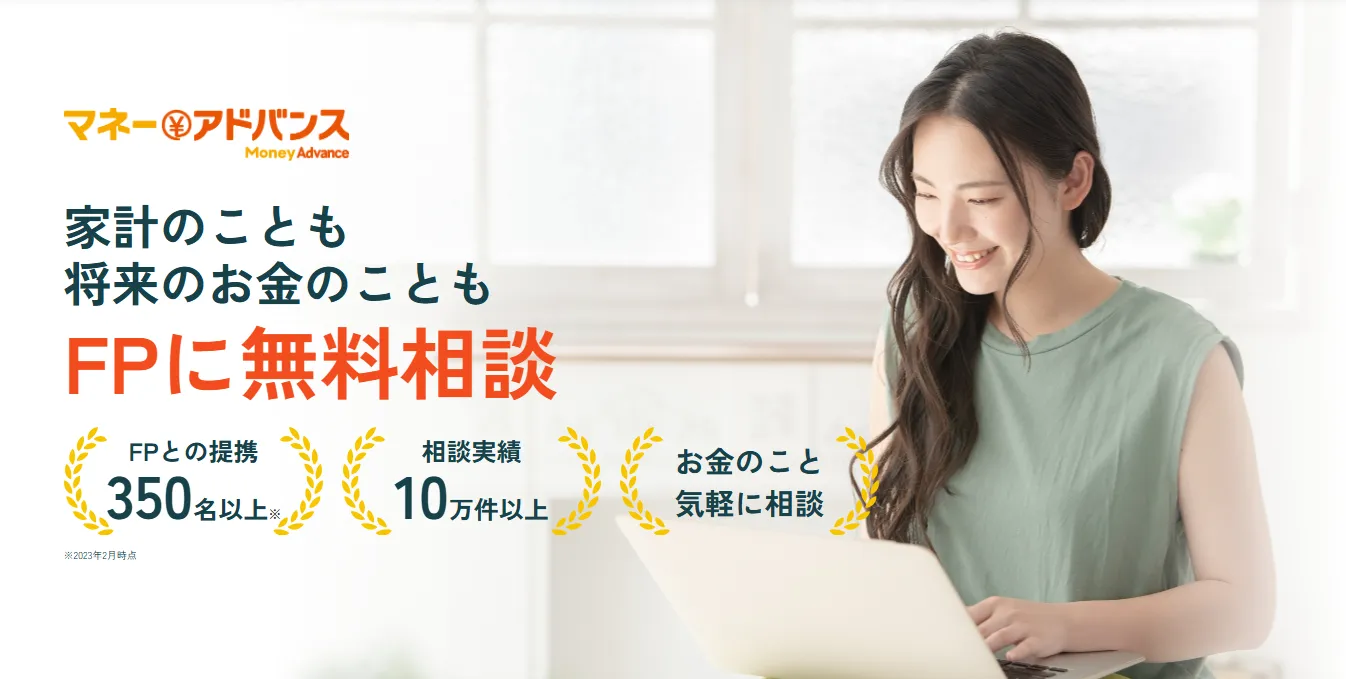
- 350名以上※1のFPと提携
- 累計相談実績10万件以上※2
- オンライン特化で気軽に相談可能
- 20代〜80代まで幅広い年齢層に対応
- 初回無料相談でプレゼントあり
マネーアドバンスは、350名以上※1のFPと提携している保険相談窓口です。大きな特徴としては、オンライン相談のみに限定している点が挙げられます。
オンライン対応の相談窓口は多数ありますが、FP自身がオンライン相談に慣れていなければ満足いく相談にはなりません。その点、オンライン特化のマネーアドバンスなら、FPもオンライン対応に慣れているので安心です。
累計10万件以上※2の相談実績があり、20代〜80代まで幅広い年齢層に対応したFPも在籍しているので、年齢を問わず相談できるのもメリットです。
初回の無料相談を終えると、もれなくプレゼントがもらえるのも相談者にとっては嬉しいポイントです。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 40社以上 |
| FP資格取得率 | 100% |
| 店舗数 | – |
| 対応地域 | 全国どこでも可能(離島除く) |
| 相談方法 | 訪問・オンライン |
| 運営会社 | 株式会社ZENB AGENCY |
| 資本金 | 5百万円 |
| 予約方法 | WEB |
出典:マネーアドバンス
※1:2023年2月時点
※2:公式サイトより 2025年6月時点
保険クリニック

- コンサルタント対応の満足度は98%※1
- コンサルタントの知識向上を促すマスター制度を採用
- 3種類から選べる相談スタイル
- 独自の比較・分析システムで保険を提案
- 利用後も充実したアフターフォロー
保険クリニックは、利用者の満足度が非常に高い保険相談窓口。
コンサルタントの対応満足度は98%※1、保険クリニックに対する信頼感は95%※1と、利用後アンケートでは軒並み高評価を得ているのが特徴です。
コンサルタントは独自のマスター資格の取得に取り組んでいるため、保険相談に限らず家計・住宅ローン・介護・相続・年金などの知識も豊富です。お金全般に関する相談にも丁寧にサポートしてくれるでしょう。
相談スタイルはオンライン・店舗・訪問の3種類があり、都合に合わせて選べるのもメリットです。子育て中の家庭や仕事が忙しい人など、時間を取りにくい人でも相談をしやすい体制を整えています。
保険提案に関しては独自の比較・分析システムを用いて、コンサルタントの主観に偏らないデータに基づいた提案が魅力です。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 約50社 ※店舗により異なる |
| FP資格保有率 | 63.1% |
| 店舗数 | 約310店舗 |
| 対応地域 | 全国対応(離島除く) |
| 相談方法 | 店舗・訪問・オンライン・電話 |
| 運営会社 | 株式会社アイリックコーポレーション |
| 資本金 | 13億5,478万円 |
| 予約方法 | 電話・WEB |
出典:保険クリニック
※1:保険クリニック調べ。2022年8月~2023年7月において保険クリニック全店にて実施した契約者アンケート2,816名の回答割合(小数点以下四捨五入) 0~10の11段階評価のうち評価7以上の割合(10・9を大いに満足or大いに信頼できるor積極的に勧めたい/8・7を満足or信頼できるor勧めたい)
ほけんの窓口

- FP有資格者が多数在籍
- 必要な資金を見える化してライフプランを提案
- NISAにも対応※1しており資産形成の相談も可能
- わかりやすさを重視した楽しい説明
- 全国に700店舗以上※2を展開
ほけんの窓口は、全国に700店舗以上※2を展開している大手の相談窓口です。店舗数の多さゆえに全国各地で店舗相談ができるため、対面相談したい人に向いています。
FP有資格者も多数在籍しているため、保険以外のお金に関する相談にも対応。一部店舗ではNISAも取り扱っており、資産運用に興味を持っている人にもおすすめです。
相談スタッフはできる限りわかりやすい言葉で説明してくれるのが特徴的。お金や保険について楽しみながら理解を深めることができるでしょう。
| 相談料 | 無料 |
|---|---|
| 取扱保険会社数 | 40社 |
| FP資格取得率 | 非公開 |
| 店舗数 | 700店舗以上 |
| 対応地域 | 全国どこでも可能(離島除く) |
| 相談方法 | 店舗・オンライン |
| 運営会社 | ほけんの窓口グループ株式会社 |
| 資本金 | 5億円 |
| 予約方法 | 電話・WEB |
出典:ほけんの窓口
※1:一部の店舗のみ
※2:2026年10月時点における公式サイト内の表記
FPとは相談者のライフプランをサポートする専門家
FP(Financial Planner)とは、お金に関する幅広い知識をもとに、相談者のライフプランをサポートする専門家のこと。具体的には、相談者の家計やライフスタイル、今後のライフプランなどを把握したうえで、客観的な立場からお金に関するアドバイスを行います。
お金にまつわることなら幅広く対応しているのが特徴で、保険・投資・税制・年金・住宅ローンなどの相談が可能です。
お金に関する不安・問題は誰にでも起こり得ることであり、知識がないと適切な解決法を導くことが難しくなります。客観的かつ的確なアドバイスをもらえるFPへの相談は、お金の悩みを軽減するうえで有効な手段の1つと言えるでしょう。
FPに相談できる内容
FPに相談できるテーマは多岐にわたり、複数分野に跨いでの相談も可能です。主な相談内容を下表にまとめました。
| 分野 | 相談できる主な内容 |
|---|---|
| 家計管理 | 毎月の支出の見直し |
| 保険の見直し | 現在加入中の保険チェック、必要な保障の選定 |
| 資産運用 | NISA・iDeCoなど税制優遇制度の基本的な仕組みや活用法 |
| 住宅資金 | 住宅ローンの借入可能額、返済シミュレーション |
| 教育資金 | 子どもの教育費用の予測、教育資金の準備方法 |
| 老後資金 | 老後に必要な生活費・医療費の試算、老後資金の準備方法 |
| 年金 | 年金受取のタイミング、もらえる年金額の計算 |
| 相続・贈与 | 相続税・贈与税に関する基礎知識や事前の対策 |
| ライフプラン設計 | 将来のキャッシュフロー表の作成、目標に向けた貯蓄・投資の配分設計 |
FP相談の強みは、個別の制度・商品に偏るのではなく「全体のバランス」を考慮して適したプランを提案できる点です。例えば、「教育資金を積立しつつ、老後資金も準備したい」といった複合的な相談にも対応できます。
FPに相談できない内容
法律上の制限などが理由で、お金にまつわることでもFPに相談できないことも存在します。FPに相談できない主なケースと理由を以下に紹介するので、把握しておきましょう。
| 相談できないケース | 理由 |
|---|---|
| 税務申告・節税対策の具体的手続き | 税理士の独占業務に該当するため |
| 遺言書や契約書の作成・チェック | 弁護士・司法書士の業務領域のため |
| 特定の金融商品の購入・売買指示 | 証券外務員資格が原則必要なため |
このように、特定資格が必要な内容に関しては、FPへの相談だけでは解決できません。ただし、FP自身が税理士・弁護士などの必要な資格を併せ持っているなら対応できます。
対応できる相談範囲はFPによって異なるので、公式サイトやFPのプロフィール欄を確認して、対応可能な業務範囲を事前にチェックすると安心です。
FPに相談する3つのメリット
ライフプランの設計に役立つ
FPに相談する大きなメリットは、ライフプランを具体的に描けるようになることです。
将来のお金に関する不安は多くの人が抱えるものであり、その中には「子どもの教育費はいくら必要?」「老後に必要なお金は足りる?」などの漠然とした悩みも少なくありません。
FPに相談すると、現在の家計状況(収入・支出・資産・負債など)をヒアリングしたうえで、今後の必要な資金や準備方法を提案してくれます。
特に、結婚・出産・住宅購入・教育資金・老後のようなライフイベントにおける資金計画は、個人だけでは見落としがちな部分も多いです。専門家であるFPからのアドバイスは大きな助けになるでしょう。
結果として、相談者自身では描けなかった将来のビジョンが明確になり、お金に対する不安の軽減と計画的な資金管理ができるようになります。
第三者の立場で専門家からアドバイスをもらえる
FPに相談することは、第三者から意見をもらえるというメリットもあります。お金に関する判断は感情や思い込みに左右されることが多々あるので、専門家であるFPが第三者目線で冷静なアドバイスをすることは、適切な選択をするうえで有効です。
注意したいのは「第三者なら誰でも良いわけではない」という点です。友人・知人なども第三者にはなるものの、近しい人にはお金の話をしにくいでしょう。加えて、お金に関して十分な知識がなければ、相談したところで的外れな意見しか返ってこないかもしれません。
その点、FPなら知識や経験を基に各相談者の事情に沿ったアドバイスを行うため、自分自身では気づきにくい将来のリスクにも、専門家ならではの視点でアプローチできます。
専門性と客観性の両面を踏まえると、FPは非常に相談しやすい相手と言えるでしょう。
お金に関する知識・判断力が身につく
FPに相談するメリットは、その場限りのアドバイスだけではありません。相談を通じて、保険や税金、資産運用の基本的な仕組みを学ぶことで、金融リテラシー(お金に関する知識や判断力)の向上も見込めるのは、FP相談の大きな利点の1つでしょう。
金融関係の知識がない人からすると、お金の話は難しいので専門家に任せたいという想いは強いかもしれません。一方で、一度知識を身につけてしまえば、今後似たような状況に直面した際に、FPに頼ることなく自力で必要な行動を取れるようにもなるでしょう。
近年では金融リテラシーの重要性が高まっており、金融知識を身につけることは今後の人生において有益です。実際に、日本政府からも「最低限身に付けるべき金融リテラシー※」として、家計管理・生活設計・金融商品を選ぶスキルなどが挙げられています。
FP相談の機会に自らの金融リテラシーを向上させることは、将来的に相談者自身の財産にもなり得るでしょう。
※:政府広報オンライン「「金融リテラシー」って何? 最低限身に付けておきたいお金の知識と判断力」を参照
FPに相談する2つのデメリット
保険・金融商品の営業が目的のFPもいる
FPの中には、契約者の悩みや不安を解決することよりも、保険・金融商品の営業を優先している人が存在します。
営業目的のFPに当たってしまうと、本来は必要ない保険・金融商品を勧められる可能性があります。本来は不安を解消するためのFP相談が、かえって家計を圧迫する結果になりかねません。
なお、保険・金融商品の提案をするFPがすべて問題というわけではありません。実際に相談する中で、課題解決のために金融商品を勧められることはよくあります。
とはいえ、営業が主目的のFPが一定数存在することは知っておくべきです。
相談費用が高額になることがある
FP相談には「無料相談」と「有料相談」の2種類があり、有料相談は費用が高額になる可能性があります。
下表は、日本FP協会が認定しているCFP®・AFP認定者の相談料の目安です。
| 1時間あたりの相談料 | 割合 |
|---|---|
| 5,000円未満 | 14.2% |
| 5,000円〜10,000円未満 | 47.3% |
| 10,000円〜20,000円未満 | 33.5% |
| 20,000円以上 | 5% |
出典:日本FP協会 東京支部「相談料の目安(有料相談)」
相談費用はFPによって異なるものの、1時間あたり5,000円以上のFPが85%超、1時間あたり10,000円以上のFPが約40%となっています。
また、FPによっては書類作成などは別料金を設定していることもあるため、相談料以外の費用がかかるケースもあります。
有料相談は、より客観的な立場からアドバイスをもらえる点はメリットですが、料金を事前に確認しないと予想外の出費につながるかもしれません。
FPへの相談がおすすめな人・おすすめしにくい人
相談がおすすめな人
将来必要になるお金がいくらか知りたい人
人生の中で、今後どれくらいのお金が必要になるかを明確に把握できている人は少ないでしょう。必要なお金は人それぞれ異なるので、自分自身がいくら必要かの目安を知りたい人はFPへの相談がおすすめです。
家計改善に取り組みたい人
毎月の家計管理に苦戦している人にとってもFP相談は有効です。月々の収支状況を踏まえて無駄な支出を減らすポイントを的確に教えてくれるので、家計の改善を期待できるでしょう。
特に見直し効果が大きいと言われているのが、保険料や通信費、サブスク費用などの固定費です。固定費の負担が重くなっている家庭ほど、FPへの相談はおすすめです。
金融制度の知識があまりない人
金融制度は内容や用語が難しく、何をどう活用すればいいのか分からない人にとっても、FPへの相談はおすすめできます。
例えば、個人でも利用できる税制優遇制度は以下のように多岐にわたりますが、知らないだけで損をしているケースも少なくありません。
- NISA(少額投資非課税制度)
- iDeCo(個人型確定拠出年金)
- 住宅ローン減税
- ふるさと納税
- 医療費控除
FPに相談することで、自分に合った制度の紹介や活用法について丁寧に説明を受けられるため、金融知識に自信がない人ほど相談するメリットが大きいと言えます。
相談をおすすめしにくい人
金融知識があり将来設計が明確な人
すでに高い金融リテラシーを持ち、自力で家計管理やライフプランを設計している人にとっては、FP相談の必要性は低いかもしれません。すでにお金の問題に向き合えているので、FPに相談することは時間と費用の無駄になる可能性があります。
有料相談をするくらいなら、その費用を資産運用に回した方が得策かもしれません。
なお、第三者の意見をもらうという観点においては、FPへの相談は有効かもしれませんが、相談費用をかけてまで行う必要はないでしょう。
具体的な投資相談をしたい人
投資に関する具体的な相談をしたい人は、FP相談では不十分かもしれません。FPが行える業務は、あくまで資産形成のアドバイスであり、特定の金融商品を推奨するような行為は法律上制限されています。
例えば、「どの株を買えばいい?」「どの投資信託が儲かる?」といった、個別の投資判断をFPに求めるのは基本的にNGです。
書類の作成・チェックを依頼したい人
税務書類や相続関連の書類、契約書などの作成・確認を依頼したい人は、FP相談はおすすめできません。これらの業務は、税理士・司法書士・弁護士など特定の資格保有者のみ許可されている独占業務に該当します。
FPはあくまでお金に関する相談先として活用すべき存在であり、法的業務の代行を期待するのは適していません。
もし、書類作成や法律相談が目的なのであれば、該当する資格を持つ専門家に依頼しましょう。ただし、FP自身が該当資格も保有しているのであれば、法律上問題なく依頼することができます。
FP相談はどこでするのがおすすめ?無料・有料の違いは?
FPは「企業系FP」「独立系FP」の2種類に分かれる
FPへの相談料は無料・有料の2つがあり、その違いはFPの種類によるところが大きいです。具体的には、企業に属している「企業系FP」だと相談料無料で、独立してFP業を営む「独立系FP」だと相談料有料のケースが一般的です。
企業系・独立系それぞれのFPの違いを下表にまとめました。
| 独立系FP | 企業系FP | |
|---|---|---|
| 概要 | 企業に属さず独立で営んでいるFP | 企業に所属しているFP |
| 所属先 | FP事務所・個人事業主など | 保険会社・証券会社・銀行など |
| 割合 | 約7%※ | 約72% |
| 相談料 | 原則有料 | 無料のケースが多い |
※:日本FP協会「データで見るFP資格」を参照。CFP・AFP認定者における業種別属性(2024年5月時点)。企業系FPは生保・損保、証券、事業会社、銀行・金融、不動産・住宅の割合を合算。
「企業系FP」は、銀行など企業に属しているFPのことで、勤務先は保険会社や証券会社、金融業界がメインです。一方の「独立系FP」は、特定の企業に属さず独立してFP業を行っているFPのことで、FP事務所に勤務あるいは個人事業主として働いています。
相談料無料だから企業系FPが良いとは一概に断定できず、独立系・企業系それぞれにメリット・デメリットが存在します。相談目的に応じて適したFPに相談することが大切です。
無料(企業系)FP相談のメリット・デメリット
| メリット | デメリット |
|---|---|
|
|
メリット
企業系FPは、基本的に相談料無料で利用できるのが大きなメリットです。無料相談は回数制限がないケースがほとんどなので、費用面においては誰にでも利用しやすい形式と言えます。
加えて、保険会社や証券会社、銀行など対象は幅広いので地方在住者でも相談先を探しやすく、企業に属しているという安心感もメリットの1つです。
デメリット
一方、相談時には自社商品や提携業者の商品の営業をされることがあります。これは、相談料を無料にしている分、商品契約に結びつけて利益を上げる必要があるためで、人によっては相談ではなく勧誘という印象を持つかもしれません。
また、企業所属のため異動・退社などによる担当者変更の可能性がある点にも注意しましょう。担当者変更が悪いわけではないものの、変更の度に担当者との関係性がリセットされるのは歓迎できることではありません。
企業系FPは、「とりあえずFPに相談してみたい」というFP相談の入口としての活用には非常に有効です。しかし、必ずしもニーズに沿った提案とはならない可能性があることは覚えておきましょう。
有料(独立系)FP相談のメリット・デメリット
| メリット | デメリット |
|---|---|
|
|
メリット
独立系FPは、商品勧誘ありきの企業系FPとは異なり、商品提案の際も幅広い選択肢から相談者の目的に沿ったものを勧めてくれます。
また、基本的に異動・転勤がないので、長期間にわたって継続してサポートをしてくれる点も独立系FPのメリットです。信頼できる独立系FPに出会えれば、いつでも安心してお金の相談をできる点は心強いでしょう。
デメリット
一方、相談料は有料であり、1時間あたり5,000円以上の相談料になることも一般的。FP相談には費用をかけたくない人が多いでしょうから、有料相談は大きなデメリットと言えるでしょう。
また、相談料が有料だから適したアドバイスを受けられるとは限りません。知識・経験が浅いFPの場合は問題解決へと導く能力がないこともあります。
「有料=優秀なFP」ではないので、相談するFPによっては相談料に見合う成果を得られないでしょう。ただし、一部の独立系FPは「初回のみ無料相談」のサービスがあるので、相性が良いか、知識は豊富かなどを判断できるケースもあります。
独立系FPは、商品勧誘ありきの相談を好まない人に向いています。しかし、優秀なFPを見つけにくく、コストパフォーマンスに見合わないリスクもある点には気をつけましょう。
FP相談を選ぶときに重視したい6つのポイント
- どんなFP資格を保有しているか
- 相談したい内容に関する知識・経験は豊富か
- 相談料は妥当か
- 他の専門家との繋がりがあるか
- 利用者の口コミ・評判は良いか
- 相談スタイルは柔軟化
どんなFP資格を保有しているか
どのようなFP資格を保有しているかを確認することは、より質の高いアドバイスを受けられる可能性を高めることにつながります。
日本国内におけるFP資格は、国家検定の「ファイナシャルプランニング(FP)技能士(1〜3級)」と日本FP協会が認定する「CFP®・AFP」の2種類に大別されます。
| FP技能士 | CFP® | AFP | |
|---|---|---|---|
| 認定団体 | 厚生労働省 (国家検定) |
日本FP協会 | 日本FP協会 |
| 資格の特徴 | 1級:CFPと同等 2級:AFPと同等 3級:FPの入門資格 |
世界水準のFP上級資格。専門性や実務力が認められる。 | 提案書作成・プラン実行援助などの基本的な知識を有する。 |
| 資格の更新義務 | なし | 2年 | 2年 |
| レベルの目安 | 1級:上級者 2級:中級者 3級:初級者 |
上級者 | 中級者 |
FP資格の中でも、入門資格として位置付けられるFP技能士3級であれば、資格保有者であっても信頼できるとは言い難いです。一方、FP技能士1級あるいはCFP®を保有しているFPなら、高い専門性や幅広い知識を持っている可能性があり、信頼を置きやすいでしょう。
もちろん、FP資格が全てではないので「FP資格保有者=信頼できるFP」とはならないこともありますが、少なからず知識を持っているかの判断材料にはなるでしょう。
FP技能士は取得時期のチェックも重要
保有資格がFP技能士の場合は、資格取得時期もチェックするのが望ましいです。FP技能士は更新制度がないため、取得から長い年月が経過している人の場合、制度や金融商品に関する知識がアップデートできておらず古いままの可能性があります。
CFP®・AFPの場合は2年ごとの更新が必須になっているため、取得時期が古すぎて現在の制度に対応していないというケースは考えにくいです。
また、取得したばかりの人は最新の知識を持っていても、実務経験が浅く具体的なケースにおける対応力が不足していることもあります。
相談したい内容に関する知識・経験は豊富か
FPにも得意・不得意分野があるので、相談する内容に関して詳しいかどうかは大切です。全ての分野に精通している万能なFPは少ないので、相談内容を明確にしたうえで、その分野を得意とするFPを選びましょう。
- 家計を改善したい→家計管理が得意なFP
- 保険の見直しをしたい→保険に詳しいFP
- 相続について知りたい→相続・贈与の経験が豊富なFP
仮に、FPが得意としていない分野の相談をしてしまうと、表面的なアドバイスしか得られずに相談の時間と費用を浪費するだけになるかもしれません。せっかく時間とお金をかけるなら、その分野に精通したFPに相談してアドバイスをもらうほうが有意義です。
FPのミスマッチを避けるために、事前に公式サイトなどで経歴や相談実績を確認し、自身の悩みとマッチしているかをチェックすることを徹底しましょう。
相談料は妥当か
FPへの相談料が妥当かどうかも必ずチェックすべきポイントです。
FPへの相談には「無料」と「有料」の2パターンがあり、有料相談の場合は1時間あたり5,000円以上かかることが一般的であることは先述しました。相談者からすると料金は安い方が嬉しいでしょうが、重要なのは相談料と相談の質が見合っているかどうかです。
有料相談においては、相談料が相場より極端に安い場合も注意してください。書類作成費やサポート料などの名目で、追加料金を請求されるケースがあります。料金体系を事前に確認しておき、どういった状況で追加料金がかかるかを把握しておきましょう。
価格の安さだけで判断せず、安い(高い)理由を理解したうえで、FPを選択することが失敗しないコツです。
他の専門家との繋がりがあるか
他の専門家との繋がりを持っているかどうかも、FP選びでは重視すべきポイントの1つです。
FPはお金の相談全般に対応できるものの、相談内容によっては税理士・弁護士・司法書士などの専門家との連携が必要です。具体的には、FPでは対応できない税務申告や相続・贈与に関する書類作成などの相談が挙げられます。
このようなときに、他の専門家とのネットワークがあるFPであれば、相談者自身で探す手間や時間を省けるので便利です。
また、FP自身の信用にも関わるため、紹介される専門家も一定の信頼を置けるでしょうから、相談者自身で探した際に起こりがちなミスマッチのリスクを軽減できます。
利用者の口コミ・評判は良いか
FPを選ぶ際は、これまでの相談者による口コミ・評判も参考にしましょう。公式サイトには良い評価が並ぶことが多いため、SNSやブログ、レビューサイトのような外部の情報源で評価を調べるのが効果的です。
- 相談内容に対して的確なアドバイスだったか
- 押し売りや強引な勧誘がなかったか
- 料金体系が明確で、追加費用が発生しなかったか
- 対応が丁寧で親身だったか
口コミチェックの際は、良い口コミだけでなくネガティブな口コミもチェックすることを心がけましょう。良い口コミだけを確認してもデメリットを把握できないので、実際に相談したときに期待通りの相談ができないリスクがあります。
なお、口コミはあくまで利用者の主観であり、古い口コミの場合は信憑性に欠けるため、信用しすぎるのも良くありません。
相談スタイルは柔軟か
相談スタイルがどういった形式に対応しているかも確認しておきたいポイントです。基本的な相談スタイルとしては以下の3つが挙げられます。
- 訪問相談(FPが指定場所まで訪問する)
- 店舗相談(相談者が店舗・事務所に伺う)
- オンライン相談(オンライン上で相談)
訪問相談は対面で相談できるので、直接的なコミュニケーションをしやすいのがメリット。自宅・近所のカフェなど場所の指定もできるので、都合の良い場所で相談できます。
店舗相談も対面での相談という点は訪問相談と共通ですが、相談者自身が店舗や事務所まで伺う点が異なっています。キッズスペースを設けている店舗なら子ども連れでも相談しやすい環境なので、買い物ついでに寄れる手軽さは便利でしょう。
対して、オンライン相談は対面での相談よりも自由度が高いのが特徴。場所・時間の制限を受けにくくスキマ時間を活用しやすいため、まとまった相談時間を取れない人でも相談できるのはメリットです。
複数の相談スタイルを提供しているFPであれば、柔軟に選択できるので相談をしやすいでしょう。
FP相談で失敗しないために注意すべきこと
FP(ファイナンシャルプランナー)相談で注意すべき点は以下の通りです。
- 相談する内容を明確にしておく
- 複数のFPに相談して意見を求める
相談する内容を明確にしておく
FPに相談するときに重要なことは、相談内容を事前に明確にしておくことです。「将来のお金が不安だから」などの漠然とした理由での相談は、FPとしても具体的なアドバイスをしにくいため、相談時間も無駄になりかねません。
FPは相談者のお金に関する現状や課題を把握して、問題に沿った提案を行います。そのためには、相談者自身が何を知りたいのか、何に困っているのかを整理しておく必要があるでしょう。
例えば、以下のように自身で相談したいテーマを考えておくと、そのテーマを得意にしているFPを探しやすく、FPとしても適したプランを提案しやすくなります。
- 子どもの教育資金をどう準備するか
- 老後資金はいくら必要か
- 家計改善で見直すポイントはどこか
相談する前に準備を整えることで、限られた相談時間の中でも深いアドバイスを得られるでしょう。
複数のFPに相談して意見を求める
FP相談する際は、1人のFPの意見だけを鵜呑みにせず、複数のFPに相談することが大切です。FPによっても考え方や得意分野が異なるので、同じ相談内容であってもアドバイスの内容も同じになるとは限りません。
ただし、複数のFPに相談する際は、異なる企業・団体に属しているFPから選ぶようにしましょう。所属先が同じであれば、FPが変わっても同じような意見になる可能性があり、複数のFPに相談するメリットを活かせません。
なお、有料相談を複数のFPに依頼すると、相談料の負担も大きくなる点には気をつけましょう。独立系FPの中でも「初回相談のみ無料」にしているFPをうまく活用すると、複数のFPを利用する場合でも費用を抑えられます。
複数のFPに相談して様々な視点を取り入れることで、選択肢の幅も広がります。そのうえで、自身の価値観と判断基準に照らし合わせて、納得できる結論を導くことが重要です。
FPに相談する流れ・必要な準備
お金のことをFPに相談しようと考えても、初めての場合はどのように相談すれば良いかわからない人もいるでしょう。FP相談の一般的な流れを以下にまとめたので、参考にしてください。
- FPを探す
- 相談申込
- 事前準備
- 相談(現状把握・分析・提案)
- プランの実行サポート
まずは、相談したいFPを探して申し込みをしましょう。相談料・資格保有の有無・相談実績などを考慮して、悩みを解決に導いてくれるFPを選んでください。
続いて、相談当日までに相談をスムーズに進めるための準備を行います。特に指示がない場合でも、きちんと準備することで相談を有意義にできるでしょう。
相談当日は、FPがヒアリングを行って相談者の現状を把握。その後に家計状況やライフプランの分析などを行い、改善のプランを提案してくれます。
相談後は提案されたプランを実行に移していきます。相談内容によっては手続き代行・他の専門家の紹介などのサポートまでしてくれるので、将来に向けたお金の不安をより確実に解消していけるでしょう。
相談当日までに準備しておくべきこと
FP相談を申し込んだ後、当日までに準備しておくべきことは主に以下の4つがあります。
- 家計状況をまとめる
- 保険・年金・ローンなどの書類整理
- 今後のライフプランを考えておく
- 疑問点のピックアップ
まずは、現在の家計状況について、しっかり整理しておきましょう。収入(ボーナスや副業も含む)・支出・貯蓄を明確にすることで、FPが現状を把握するのに役立ちます。
家計状況の整理は日頃から家計簿をつけているのがベストですが、家計簿がなくても預金口座の収支状況・給与明細・固定費の明細などで推測可能です。
また、加入中の保険内容やローンの明細、年金の見込み額などがわかる書類(保険証券・住宅ローンの返済予定表・ねんきん定期便など)も揃えておきましょう。
続いて、今後の理想のライフプランも考えることも大切です。結婚・出産・住宅購入・退職などのライフイベントにはお金がついて回ります。将来どうなりたいかを整理することで、より現実的なアドバイスを受けることができるでしょう。
最後に、相談したい内容や細かい疑問点をまとめておきましょう。「老後資金はいくら必要?」「教育費はどう準備すればいい?」など、箇条書きでも良いので聞きたいことを用意しておくと、相談当日の聞き漏れを防げます。
準備の有無で相談の質は大きく変わるため、しっかり備えてから臨むことがFP相談成功のコツと言えるでしょう。
FP相談に関するよくある質問
保険や金融商品の契約は必須ではないため、契約するつもりのない人がFPに相談しても問題ありません。
ただし、無料相談の場合は勧誘目的のFPもいるため、客観的なアドバイスが欲しい場合は有料相談を利用することを検討してください。
独立系FP・企業系FPのそれぞれにメリットがあるので、どちらがおすすめかは人により異なります。
特定の組織に偏らない具体的なアドバイスを求めるなら独立系FPを、費用をかけずに金融知識を深めたいなら企業系FPが向いています。
FPに相談する目的を明確にして、ニーズに合うFPがどちらかを考えましょう。
企業系FPの場合は、基本的に無料で利用できるため後から請求される心配はありません。一方、独立系FPで「初回のみ無料」としているケースでは、2回目以降の相談は料金が発生します。
事前に料金形態を確認して無料で活用できる範囲を知っておくと、料金を支払うリスクを防げるでしょう。
FP相談が初めてかつ、金融の知識もあまりない人は、無料相談できる企業系FPがおすすめです。お金に関する様々な疑問に無料で回答してくれるので、初心者でも安心して利用できます。
ただし、企業系FPの場合は保険や金融商品を勧められることが多々あるので、安易に契約しないよう心がけましょう。
企業系FPの選び方で迷った場合は、記事内で紹介している保険相談窓口を参考にしてください。
FPへ相談するタイミングとしておすすめなのが、人生の転機が訪れたときです。例えば、以下のような場面では、FP相談の良いタイミングと言えるでしょう。
- 結婚・出産
- 住宅購入
- 転職・独立
- 子どもの独立
- 定年退職前
- 介護準備
- 相続対策
こうした大きなライフイベントは、お金に関する悩み・疑問が増えるのが自然です。FPに相談して問題点を整理することで、正しく判断できるようになるでしょう。